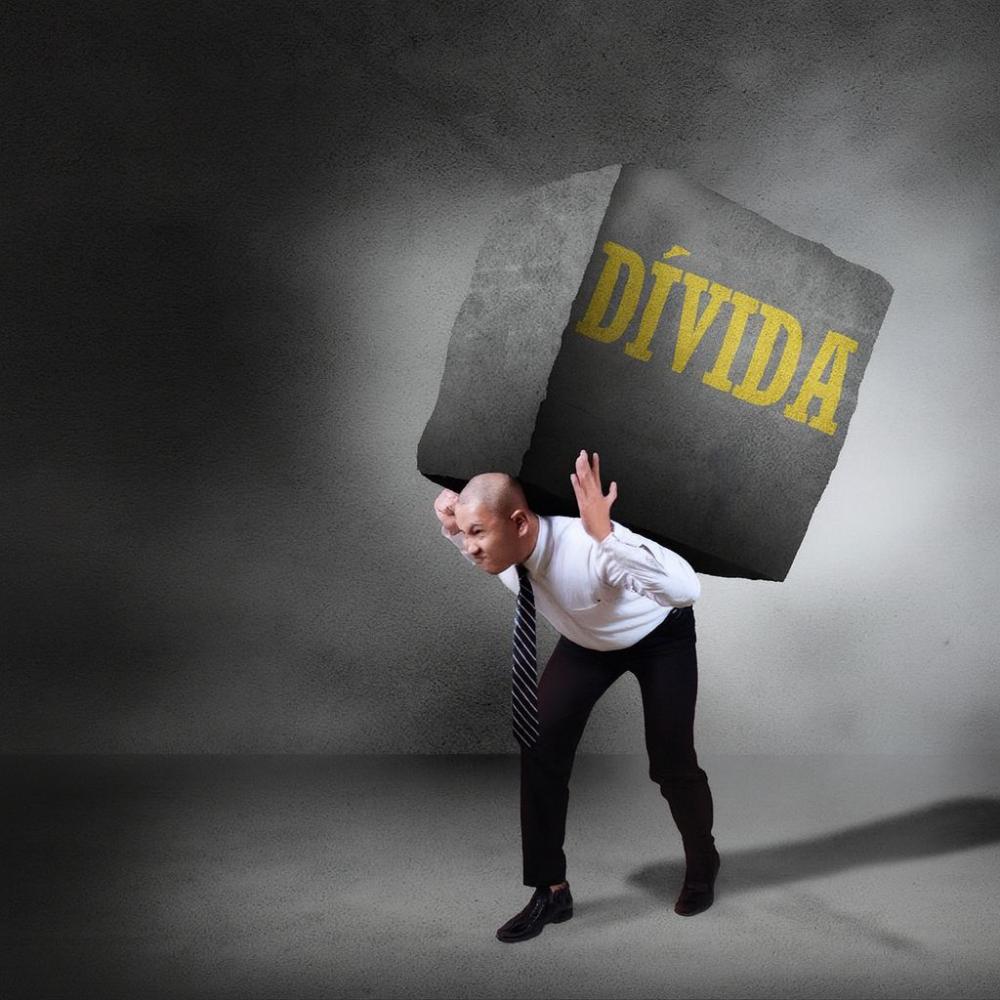
Fim de ano no Brasil tem um roteiro conhecido. Promoção, Black Friday, Natal, promessa de “última chance” em cada vitrine. De um lado, um monte de convite para consumir. Do outro, muita gente sem crédito, com o décimo terceiro já comprometido antes de cair na conta, fazendo fila em feirão para tentar negociar as dívidas de anos anteriores. O desejo de comemorar encontra um muro de boletos.
É nesse cenário que começa uma frase que todo mundo já ouviu, ou já disse: “meu nome está sujo, eu tenho vergonha até de atender telefone”. Olha como isso é forte. A pessoa não fala “meu CPF tem uma pendência”. Fala “meu nome está sujo”. A sujeira gruda na identidade, não na fatura.
A linguagem faz esse trabalho silencioso. Ela não só descreve a realidade, ela escava lugar dentro da cabeça. Quando o mercado cria categorias como “bom pagador”, “cliente ouro”, “nome sujo”, não está apenas organizando cadastro. Está definindo quem é digno, quem é confiável, quem é problema. Aos poucos, a régua financeira vira régua moral.
Colonizar a consciência hoje é exatamente isso. Basta um conjunto de slogans que a gente passa a repetir no automático. A pessoa que atrasa a conta de luz deixa de ser alguém em aperto e passa a ser “relaxada”, “descontrolada”. Em vez de olhar para o preço do aluguel, do gás, da comida, ela olha para si e conclui: “o erro sou eu”.
É aqui que costuma entrar o sermão da vez: educação financeira. O roteiro é conhecido. Se todo mundo aprendesse a fazer planilha, cortar supérfluo e “viver dentro das próprias possibilidades”, a dívida diminuiria. Parece muito sensato. Só tem um detalhe: a regra básica todo mundo já conhece. Não gastar mais do que ganha não é uma revelação.
Então por que a dívida insiste em voltar?
Porque o que leva alguém a estourar o cartão não é, na maior parte das vezes, falta de conta. É desejo. É medo. É solidão. É a sensação de que a vida escapa pelos dedos e de que, pelo menos naquele presente, naquele jantar, naquela roupa, você vai ter um pouco de alívio. É querer dar algo melhor para um filho. É tentar compensar um dia de humilhação no trabalho. É não aguentar mais ser o único da família que nunca tem nada novo na foto do fim de ano.
Essa decisão não acontece na planilha. Acontece no corpo.
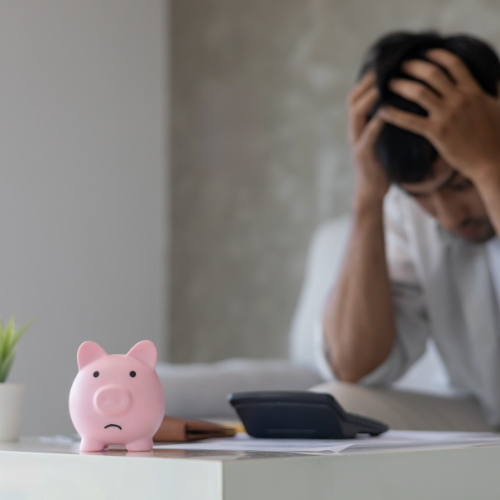
A educação financeira entra depois, tentando colocar lógica onde o movimento foi afetivo. Ela pode até ajudar a entender o estrago, mas não explica o motor. O motor é o encontro entre desejo e oferta de crédito: “parcele em dez vezes sem juros”, “apenas hoje”, “limite pré-aprovado”. Primeiro se acende o impulso. Depois se cobra disciplina.
Enquanto isso, o feirão “limpa nome” ganha o papel de confessionário. A pessoa chega com o décimo terceiro na cabeça, tentando descobrir quanto consegue sacrificar agora para “começar o ano limpo”.
A comunicação é toda amarrada em cima disso: recomeço, vida nova, voltar a ser bem vista. Sai de lá com um acordo duro, várias parcelas pela frente e a sensação de que foi absolvida.
Do lado de lá do balcão, ninguém está fazendo caridade. Quem oferece esse perdão lucra duas vezes. Primeiro com os juros que ajudaram a cavar o buraco. Depois com o novo contrato, que alonga o laço por mais alguns anos.
E tem ainda a camada que a gente quase nunca enxerga. Hoje, cada clique no aplicativo, cada compra, cada atraso, cada renegociação vira dado. É o que alguns chamam de superávit comportamental: um excedente de informação sobre a sua vida que fica armazenado nas empresas.
O banco sabe o dia em que você costuma pagar. Sabe se você aceita ou recusa ofertas. Sabe o tamanho médio da sua conta de luz. Sabe quando a escola aumenta a mensalidade.
Com isso, o sistema aprende outra coisa: até onde você aguenta. Aprende o que te assusta, o que te faz ceder, o que te deixa desesperado. E aí junta duas coisas muito poderosas: dados e culpa.
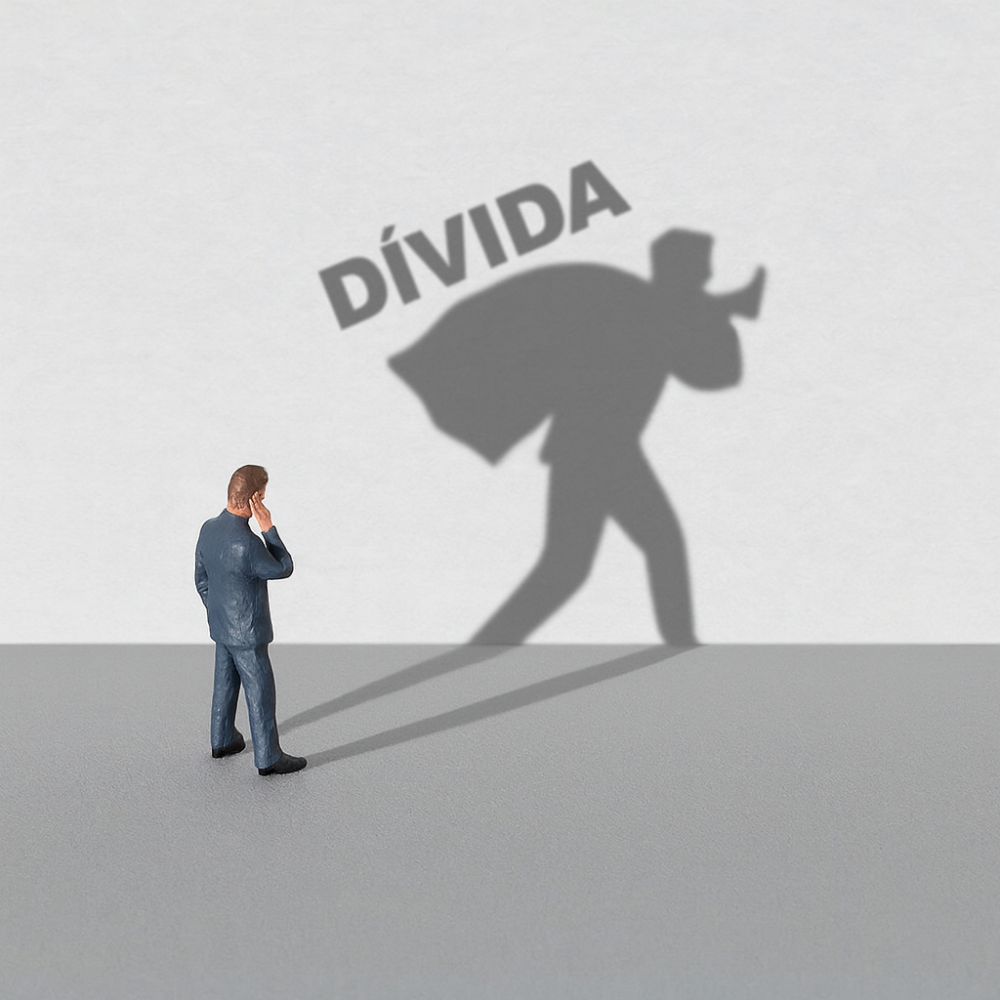
Uma pessoa tomada pela culpa é fácil de prever. Quem se sente “mau devedor” tende a aceitar acordo ruim, juros altos, prazo apertado, só para não carregar mais vergonha. Tende a se calar, a não falar disso com ninguém. Virar problema individual, segredo de família. Sozinha, vira alvo perfeito para os próximos “produtos”: novo cartão, novo empréstimo, novo limite.
Por fora, tudo parece escolha pessoal. Por dentro, é controle.
Repara como a linguagem ajuda a fechar essa armadilha. “Controle seus gastos.” “Seja um bom pagador.” “Organize a sua vida com o cartão.” Parece conselho neutro, parece cuidado. Mas traz embutida a mesma mensagem: se deu errado, a falha é sua.
Ficam de fora o salário que não acompanha o preço do supermercado, o ônibus caro, o aluguel abusivo, a falta de serviço público, a doença que te tirou do trabalho.
Não se trata de transformar dívida em algo bonito, nem de dizer que planejamento não tem valor. A questão, aqui, é outra. Se o tema é subjetividade e poder, a pergunta deixa de ser “como eu faço para ser um bom pagador?” e passa a ser: quem ganha quando eu me sinto um lixo por dever trezentos reais no cartão, enquanto empresas renegociam bilhões sem carregar nenhuma marca de “nome sujo”?
Quem ganha quando a mulher que sustenta a casa toda se enxerga primeiro como devedora e só depois como trabalhadora, cuidadora, cidadã?
Talvez o primeiro gesto de descolonização da consciência seja mexer justamente nas palavras. Trocar o “eu não presto, meu nome está sujo” por “eu tenho dívidas em um país que vive endividado”. Trocar o “sou mau pagador” por “eu vivo num sistema que lucra com o meu medo de dever”.
As contas não somem com isso. Os boletos continuam chegando. Mas o lugar da culpa começa a se mover. E, quando a culpa se desloca, aparece um pequeno espaço de liberdade. Suficiente para perceber que a nossa vida não pode ser reduzida a um score. Suficiente para lembrar que, antes de devedor ou credor, existe sujeito. E é esse sujeito que o mercado tenta capturar quando transforma fim de ano, décimo terceiro e parcelamento em um grande governo da alma.
Siga:
.Instagram: @andrelccaval
.YouTube: @andrelc539