Instagram: @mat.financeira / X: @mat_financeira / FacebooK: @MatematicaFinanceira
Seu imóvel, seu poder: como as novas regras podem revolucionar o crédito no Brasil
Imagine a cena: James e Emily, um jovem casal americano, recém-casados e fixando residência na Filadélfia. Para realizar o sonho da casa própria, eles financiam metade do imóvel por 30 anos com uma cooperativa de crédito local. Menos de uma década depois, surge a necessidade de organizar as finanças, e eles recorrem a um home equity (nosso conhecido crédito com garantia de imóvel), utilizando 10% do valor da casa para um novo empréstimo, desta vez com outro banco, por 15 anos. Duas operações de crédito, com duas instituições diferentes, tendo o mesmo imóvel como garantia.
Embora seja uma situação hipotética criada para ilustrar um ponto, a dinâmica vivida por James e Emily é a regra em mercados financeiros desenvolvidos. Para nós, brasileiros, essa flexibilidade sempre soou quase exótica, um contraste com a rigidez de um sistema onde, tradicionalmente, uma única operação de crédito atrelava o imóvel por completo. Essa disparidade, contudo, está prestes a se tornar parte do passado, inaugurando uma nova era para o crédito com garantia de imóvel no Brasil.
O grito de liberdade das garantias: um marco para o crédito
Por anos, o potencial do imóvel como um ativo dinâmico e multifuncional para o crédito permaneceu adormecido em solo brasileiro. Isso porque nosso arcabouço legal não permitia que um mesmo bem imobiliário fosse dado em garantia para múltiplos empréstimos simultaneamente, especialmente com credores distintos. Essa limitação contribuía para a subutilização de uma das linhas de crédito mais baratas e atrativas do mercado.
A virada de chave começou ao final de 2023, com a promulgação do Marco Legal das Garantias. Este avanço legislativo, resultado de intensos debates e uma visão modernizadora, teve como objetivo central alinhar o mercado brasileiro às melhores práticas globais, promovendo mais eficiência e fluidez para o crédito. E a materialização dessa modernização ganha contornos práticos agora, em julho, com a entrada em vigor da Resolução CMN nº 5.197/2024.
Esta nova resolução é um divisor de águas. Ela regulamenta e finalmente possibilita o uso de imóveis como garantia em múltiplos financiamentos, replicando no Brasil a flexibilidade vista no cenário de James e Emily.
O que isso significa para o seu bolso?
A partir de agora, se você já possui um imóvel financiado ou com um Crédito com Garantia de Imóvel (CGI), não precisará mais quitar essa primeira dívida para buscar um novo empréstimo. Será possível, mediante a análise de risco da instituição financeira, contratar uma segunda ou até mesmo múltiplas operações de crédito, seja no mesmo banco ou em um concorrente, usando seu imóvel como lastro.
Esse poderá ser um salto significativo para o mercado de crédito. O CGI, que oferece as taxas de juros mais baixas do mercado – podendo ser até 10 vezes menor que as do rotativo do cartão ou do cheque especial – sempre foi subutilizado. O Banco Central, por exemplo, estima um potencial de liberar R$ 500 bilhões na economia. Os mais otimistas estimam número maior, de até R$ 1 trilhão.
É um valor substancial, considerando que, até hoje, o CGI não conseguiu romper a barreira dos R$ 50 bilhões. A burocracia, o tempo de liberação e, fundamentalmente, a educação financeira do brasileiro sobre as opções de crédito mais vantajosas contribuíam para essa disparidade.
Com a nova regulamentação, abre-se uma avenida para que mais brasileiros possam acessar crédito barato, seja para investir em um negócio, reformar a casa, ou até mesmo para consolidar dívidas mais caras e desafogar o orçamento familiar. A maior flexibilidade tenderá a aquecer a concorrência entre as instituições financeiras, resultando em condições ainda mais favoráveis para os tomadores.
O caminho à frente: desafios e consciência financeira
É natural que as instituições financeiras atuem com cautela em um primeiro momento, possivelmente preferindo múltiplas operações dentro da mesma casa bancária para gerenciar riscos. Mas a tendência é de uma gradual ampliação dessa flexibilidade.
Para que essa revolução do crédito se consolide, a educação financeira desempenha um papel insubstituível. O cidadão precisa compreender não só as vantagens, mas também as responsabilidades de alavancar seu patrimônio. Um imóvel é um ativo valioso, e usá-lo de forma estratégica, com planejamento e consciência, pode ser a chave para desvendar oportunidades financeiras antes inatingíveis.
O Marco Legal das Garantias e a Resolução CMN vão muito além de meras mudanças burocráticas, catalisando um profundo fortalecimento financeiro. Ao destravar o potencial multifuncional do imóvel, o Brasil não só garante crédito mais acessível aos tomadores, mas impulsiona toda a cadeia: de compradores e construtoras a investidores. Com o imóvel assumindo um papel ainda mais central e dinâmico na economia, o sucesso dependerá da estratégia e discernimento de todos os agentes do mercado em aproveitar essa nova realidade, transformando o patrimônio imobiliário em uma poderosa alavanca de prosperidade.
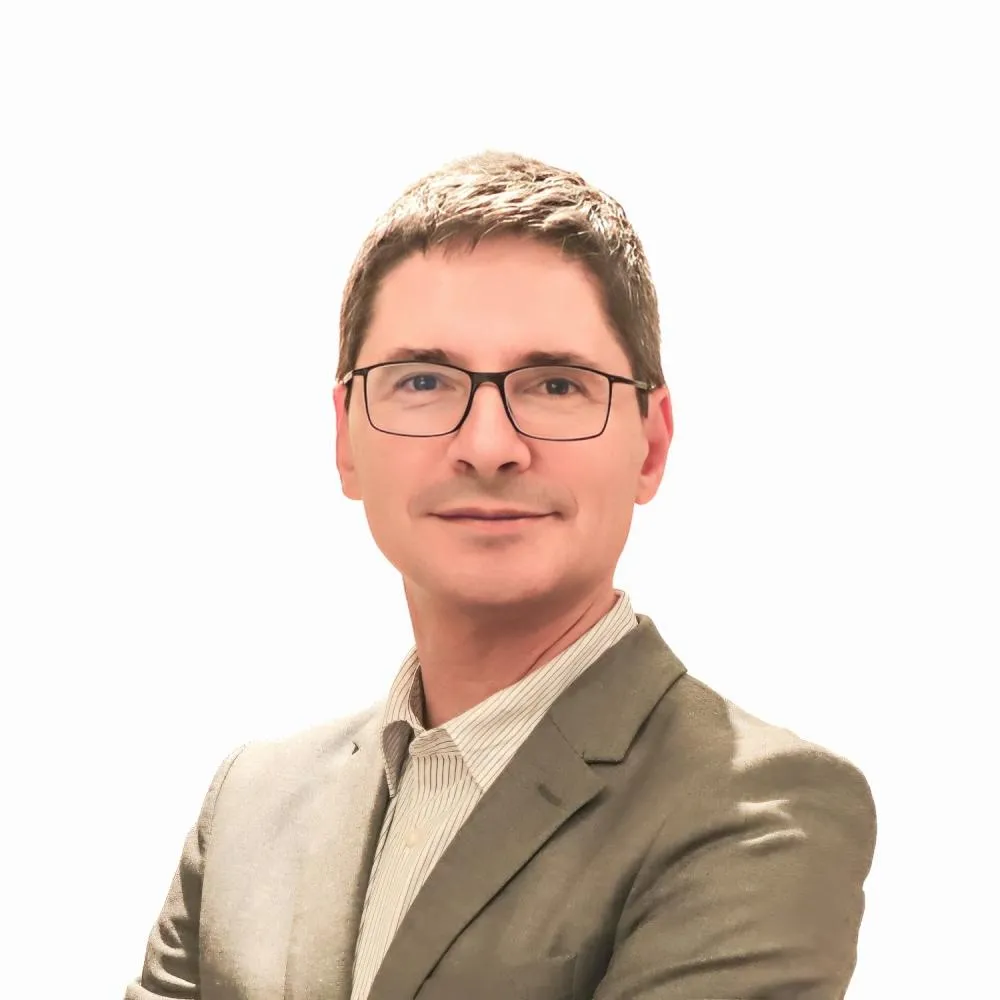
Ricardo Viana, Mestre em Economia e Diretor da POUPEX, é um professor de matemática financeira que, por meio de seus livros e artigos na área de finanças e do engajamento com mais de 150 mil seguidores em suas redes sociais, tem se consolidado como uma das vozes mais relevantes e acessíveis em matemática financeira na comunidade dos países de língua portuguesa. Como colunista regular do nosso portal, ele oferecerá análises aprofundadas, desmistificando os principais temas do universo econômico para o nosso público. Siga-o em @mat.financeira (Instagram), @mat_financeira (X) e @MatematicaFinanceira (Facebook).