No Distrito Federal, a relação com o dinheiro revela um contraste cada vez mais evidente entre gerações.
Enquanto pessoas de 25 a 39 anos ganham espaço no mercado de investimentos e já representam cerca de 47% a 49% dos investidores cadastrados na capital, segundo dados da B3, os brasilienses mais velhos ainda enfrentam dificuldades para formar uma reserva financeira e planejar o futuro.
O cenário local acompanha uma transformação observada em todo o país.
O avanço dos jovens entre os investidores está associado a uma maior proximidade com informações, plataformas digitais e diferentes produtos financeiros, enquanto entre as gerações mais velhas ainda predominam hábitos mais conservadores e, em muitos casos, a dificuldade de guardar dinheiro.
Os dados do Raio X do Investidor Brasileiro, da ANBIMA em parceria com o Datafolha, mostram que essa diferença de comportamento também revela um desafio de educação financeira que ultrapassa a idade.
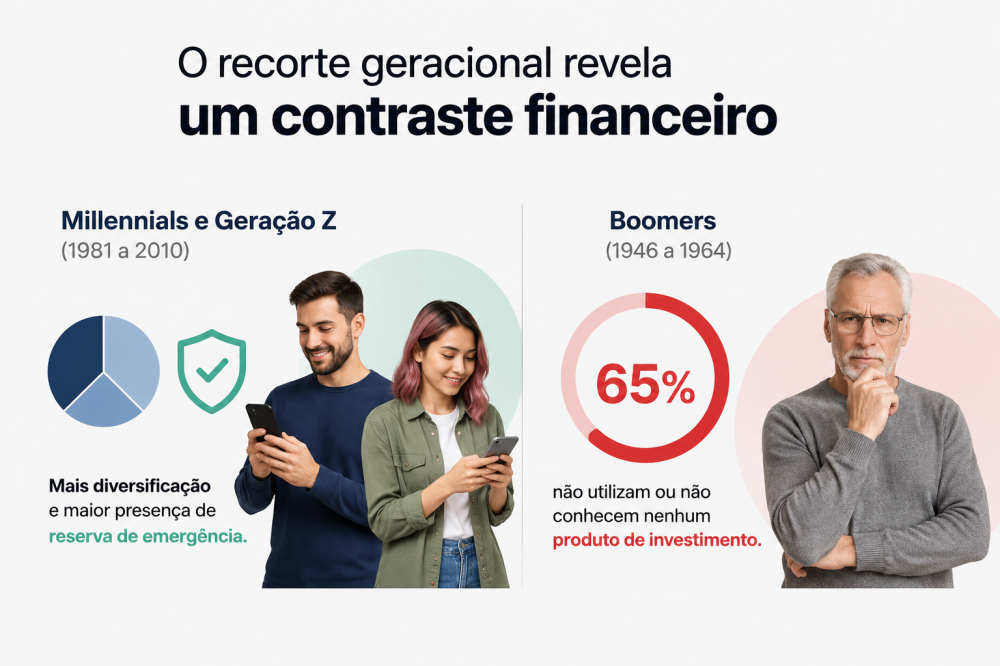
O estudo reforça ainda que o país segue com desafios estruturais: apenas 36% da população brasileira é considerada investidora, enquanto a maioria, 64%, ainda está fora do mercado financeiro.
Outro dado significativo, além de alarmante, é o fato de que entre os mais velhos, 62% afirmam não guardar dinheiro de forma alguma.
Para especialistas do mercado, o dado mais preocupante não é apenas a diferença entre gerações, mas o impacto disso no longo prazo.
“Estamos diante de uma inversão relevante. Tradicionalmente, esperaríamos que as gerações mais velhas estivessem mais preparadas financeiramente, mas o que os dados mostram é o contrário: elas são hoje as mais vulneráveis. Isso acende um alerta importante sobre planejamento de longo prazo no Brasil”, afirma Marco Loureiro, sócio e líder da XP no Centro-Oeste.
Segundo o especialista em investimentos, o avanço dos jovens é positivo, mas não resolve o problema estrutural.
“Os jovens estão mais conectados, têm mais acesso à informação e já começam a investir de forma mais diversificada. Mas isso não significa que estão totalmente preparados. O grande ponto é usar esse movimento para acelerar a educação financeira em todas as idades, especialmente entre quem está mais próximo da aposentadoria”, diz.
Ele destaca ainda que a troca entre gerações pode ser um caminho estratégico.
“Existe uma oportunidade clara de aprendizado mútuo. Os mais jovens podem aprender sobre disciplina e visão de longo prazo, enquanto os mais velhos podem se beneficiar da diversificação e do conhecimento sobre o uso de novas ferramentas. Quando essa troca acontece dentro das famílias, o impacto é muito poderoso.”
A pesquisa também mostra que o planejamento de longo prazo ainda é limitado no país: apenas 16% da população começou a guardar dinheiro para a aposentadoria.
Na prática, isso significa que milhões de brasileiros podem chegar à velhice com dependência quase exclusiva da previdência pública, reforçando um ciclo de vulnerabilidade financeira.
A quebra de padrão geracional no comportamento financeiro não é apenas um retrato do presente, é um sinal claro dos desafios que o Brasil enfrentará no futuro.
Reduzir essa distância entre gerações, ampliando o acesso à informação e incentivando o planejamento, será determinante para construir uma população mais preparada e menos vulnerável financeiramente.
A troca entre gerações pode acelerar o aprendizado financeiro dentro das famílias.
Segundo Marco Loureiro, essa colaboração permite unir o melhor de cada faixa etária: os mais jovens, por exemplo, contribuem com maior familiaridade com plataformas digitais e acesso à informação, facilitando o primeiro contato de pais e avós com o universo dos investimentos.
Já as gerações mais velhas trazem uma bagagem importante de disciplina, experiência e controle de gastos, fundamentos essenciais para sustentar qualquer estratégia ao longo do tempo.
Quando esse diálogo acontece de forma aberta, o planejamento conjunto se torna mais eficiente, tornando decisões relacionadas à aposentadoria, sucessão e investimentos mais estruturadas e menos arriscadas.
Na prática, esse “intercâmbio” cria um efeito multiplicador, fortalecendo a educação financeira dentro de casa e contribuindo para a construção de uma cultura mais sólida e duradoura entre gerações.
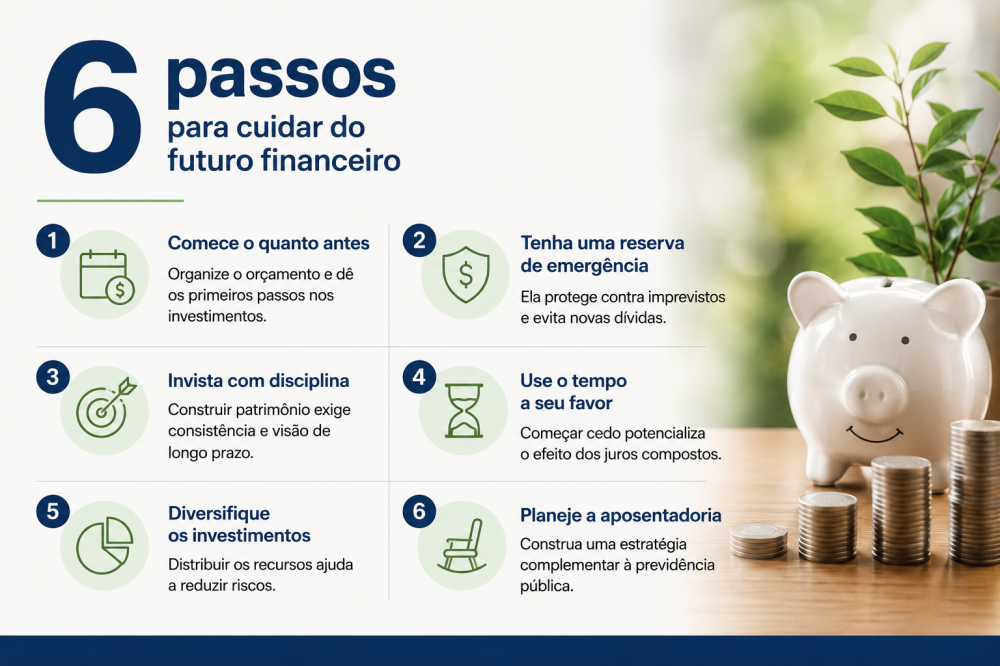
“Além dos investimentos tradicionais, produtos de previdência privada, como PGBL e VGBL, também podem funcionar como ferramentas complementares no planejamento de longo prazo. As modalidades permitem acumular recursos ao longo do tempo com foco na aposentadoria e podem oferecer benefícios tributários, dependendo do perfil e da forma de declaração do Imposto de Renda.”, afirma o especialista.